Scandinavian Credit Fund I AB (publ) redovisar en NAV-kurs för september om 36,98, vilket är en minskning med 3,45 % jämfört med föregående månad. Fondens förvaltade kapital uppgår vid utgången av månaden till 998 Mkr.
Månadens NAV-utveckling förklaras framför allt av värdenedgångar i fondens direkta och indirekta exponering mot aktier som är upptagna till handel på en reglerad marknad eller MTF-plattform. Den absolut största negativa effekten kom från tillgångar med koppling till VIMAB Group AB, medan den övriga portföljen sammantaget endast haft marginella värderingsförändringar.
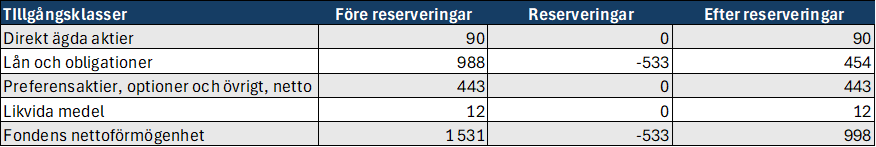
Fondens direkt ägda portfölj fördelar sig på tillgångsklasser enligt nedan vid månadsskiftet.
Fondens exponering mot aktier som handlas på marknadsplats uppgick den 30 september 2026 till cirka 225 Mkr, motsvarande omkring 23 procent av förvaltat kapital, räknat på antalet aktier till stängningskurs. Exponeringen, som är såväl direkt som indirekt, fördelar sig på fem bolag: Episurf Medical AB, Fable Media Group AB, Ortelius International AB, OXE Marine AB samt VIMAB Group AB. Beloppet utgör inte fondens redovisade värde för de finansiella instrument genom vilka exponeringen innehas och är inte heller en bedömning av vilket belopp som skulle kunna realiseras vid en försäljning. Fondens redovisade värden och reserveringar fastställs enligt de redovisningsprinciper som fonden tillämpar.
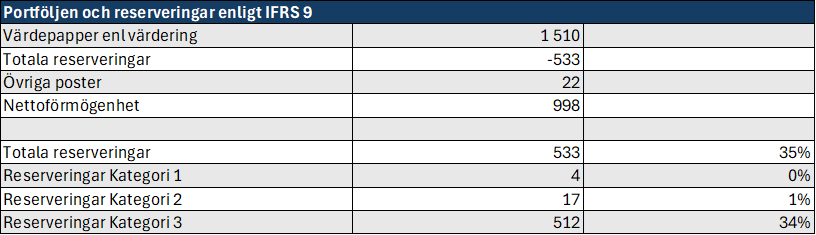
Reserveringarna för förväntade kreditförluster enligt IFRS 9 minskade under månaden från 538 Mkr till 533 Mkr. Minskningen är huvudsakligen hänförlig till att en fordran på Blue Cover ApS om 3,5 MDKK har bokats bort som en konstaterad kreditförlust. Den kreditförlusten absorberades av en befintlig reservering och har därför inte påverkat månadens NAV. För övriga engagemang var förändringarna i reserveringarna sammantaget marginella. Reserveringar för kreditförluster görs i enlighet med gällande redovisningsregler och bygger på en bedömning av förväntade kreditförluster vid rapporteringstillfället. En slutlig konstaterad kreditförlust kan dock fastställas först när ett enskilt ärende avslutas legalt.
Enligt den modell som fonden tillämpar för reservering för kreditförluster på lånen uppgår reserveringen per kategori enligt följande.
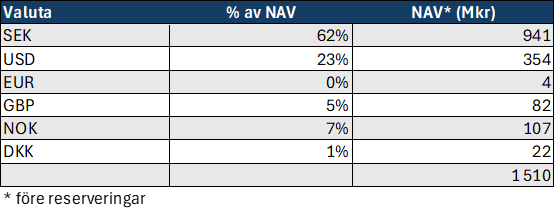
Den svenska kronan försvagades under månaden mot samtliga valutor i portföljen. Den största rörelsen noterades mot den amerikanska dollarn, som stärktes med 4,6 procent. Detta ökade det redovisade värdet i kronor på fondens tillgångar vars värde anges i dollar. Även innehav i brittiska pund, euro, danska kronor och norska kronor ökade i värde räknat i svenska kronor. För flera av fondens tillgångar påverkar valutakursförändringar både tillgångens redovisade bruttovärde och reserveringen för förväntade kreditförluster. För fullt reserverade tillgångar tar dessa effekter ut varandra och påverkar därför inte fondens NAV. För delvis reserverade tillgångar påverkas NAV endast genom den oreserverade delen av exponeringen.
Valutaeffekterna ska dock tolkas försiktigt. För flera av fondens utländska innehav bestäms det faktiska återvinningsvärdet främst av utvecklingen i den underliggande verksamheten och av möjligheterna till återvinning. Att tillgångarna värderas i en viss valuta betyder inte nödvändigtvis att underliggande verksamhet återvinningsvärde har samma valutakänslighet.
Lån och aktier i portföljen före reserveringar fördelar sig i underliggande valutor enligt nedan.
Fonden kommenterar i övrigt inte enskilda innehav, pågående försäljningsprocesser eller specifika motparter. Skälen är dels regelverksrelaterade, eftersom fondens vinstandelslån är upptagna till handel på NGM:s reglerade marknad och omfattas av Marknadsmissbruksförordningen (MAR), dels strategiska. En öppen redovisning av fondens position i pågående förhandlingar skulle direkt kunna motverka andelsägarnas gemensamma intresse av att maximera återvunnet kapital. Av samma skäl beskriver detta brev portföljens utveckling på övergripande nivå snarare än enskilda tillgångar.
Under månaden har inga nämnvärda transaktioner genomförts.
Om återbetalningar
Fonden eftersträvar att återbetala kapital till investerarna när det kan ske utan att begränsa förvaltarens möjligheter att agera i investerarnas bästa intresse. Förutom att fonden behöver upprätthålla en likviditetsbuffert medför varje återbetalning kostnader. Förvaltaren bedömer därför löpande om den tillgängliga likviditeten utöver bufferten är tillräckligt stor för att en återbetalning ska vara ekonomiskt motiverad och ge ett meningsfullt värde till investerarna. Förvaltaren binder sig inte vid några förutbestämda tidpunkter för sådana återbetalningar.
Förändrad informationsgivning
Fonden har tidigare kommunicerat att dokumentet från 2024 om process och hantering under avvecklingen ska uppdateras. Arbetet med uppdateringen har senarelagts med anledning av en förändring i ledningen hos fondbolaget Finserve Nordic. Innan dokumentet färdigställs behöver formerna för det framtida arbetet beslutas. I det arbetet behöver hänsyn även tas till hur tillämpliga redovisningsstandarder samt värderingsprinciper och policy påverkar fondens handlingsutrymme och informationsgivning. Informationsgivningen behöver samtidigt utformas med beaktande av att fondens vinstandelslån är upptagna till handel på NGM:s reglerade marknad och omfattas av Marknadsmissbruksförordningen (MAR). Den behöver också balansera investerarnas behov av relevant information mot risken att uppgifter om enskilda motparter, pågående försäljningsprocesser eller förhandlingar ger motparter insyn i fondens position och därigenom försämrar möjligheterna att maximera det kapital som kan återvinnas för investerarkollektivet.
Frågor efter webbinariet
Fonden höll ett webinarium den 21 september 2026. I samband med webinariet inkom många frågor. Frågorna har grupperats tematiskt. Frågor som rör samma ämne har slagits samman och besvaras gemensamt. Rubrikerna är numrerade så att svaren kan hänvisa till varandra. Bland frågorna som kommit in finns ett antal frågor som vi i dagsläget inte kan besvara. Vi ber att få återkomma till dessa senare.
Innehåll
1. NAV, värdering och reserveringar
2. Återbetalningar, tidplan och likvid
3. Portföljen, transparens och noterade aktier
4. Historisk kreditgivning och säkerheter
5. Kostnader, likviditet och närstående
6. Rättigheter, handel, distribution och rapportering
1. NAV, värdering och reserveringar
1.1 Hur ska rådgivare förklara utvecklingen för sina kunder?
Fondens NAV-kurs påverkas av flera olika faktorer som bör hållas isär när utvecklingen förklaras. Kapitalåterbetalningar minskar nettoförmögenheten och NAV-kursen direkt, utan att portföljens underliggande värde förändras (se 2.2). Redovisade värdeförändringar, framför allt i marknadshandlade aktier, påverkar NAV från månad till månad (se 1.2 och 3.2). Reserveringar för förväntade kreditförluster är förvaltarens bästa bedömning vid varje rapporteringstillfälle och inte realiserade förluster (se 1.3-1.5). Valutaförändringar påverkar NAV endast genom den oreserverade delen av exponeringen (se 1.2). Kostnader för förvaltning och avveckling minskar nettoförmögenheten.
Sammanfattningsvis utgör NAV-kursen förvaltarens bästa bedömning av värdet på fondens tillgångar med beaktande av redovisningsprinciperna.
1.2 Fondens värde och utvecklingen i september
Besvarar följande frågor:
- Vad är fondens värde idag?
- Kan den senaste månadens nedgång huvudsakligen förklaras av den noterade aktieexponeringen?
- Hur hänger tidigare valutaförklaringar ihop med september månads valutautveckling?
Per den 30 september 2026 uppgick fondens nettoförmögenhet till cirka 998 Mkr och NAV-kursen till 36,98. Nedgången förklaras framför allt av värdenedgångar i fondens exponering mot marknadshandlade aktier, medan den övriga portföljen sammantaget hade marginella värderingsförändringar. Se inledningen av brevet.
Kronans försvagning under månaden ökade det redovisade värdet i kronor på tillgångar i utländsk valuta. För fullt reserverade tillgångar påverkar valutakurser inte NAV. För delvis reserverade tillgångar påverkas NAV endast genom den oreserverade delen.
1.3 Hur mycket av kreditförlustreserveringarna bedöms vara slutlig förlust, och hur mycket kan återvinnas?
Reserveringarna för kreditförluster utgör, vid rapporteringstillfället, förvaltarens bästa bedömning av förväntade kreditförluster enligt IFRS 9. De kan inte delas upp i en slutlig och en återvinningsbar del. En reservering är ett sannolikhetsvägt genomsnitt av flera möjliga utfall och motsvarar därför normalt inte något av de enskilda utfallen. Ingen del av reserveringen är alltså på förhand slutlig eller återvinningsbar. En slutlig, konstaterad kreditförlust kan fastställas först när ett enskilt ärende avslutas.
Bedömningen avser det förväntade utfallet, vilket inte är detsamma som det mest troliga utfallet. Exempel: En fordran uppgår till 10 kr. Bedömningen är att 8 kr med 75 % sannolikhet återvinns om tre år och att ingenting återvinns med 25 % sannolikhet. Den förväntade återvinningen är då 6 kr (8 x 0,75 + 0 x 0,25) om tre år. Beloppet diskonteras med fordrans ursprungliga effektivränta, i exemplet 10 % per år, vilket ger ett värde vid rapporteringstillfället på cirka 4,50 kr. Fordran tas upp till 4,50 kr och reserveringen uppgår till 5,50 kr. Det mest troliga enskilda utfallet är ändå att 8 kr återvinns, vilket skulle motsvara en förlust på endast 2 kr.
Om den förväntade återvinningen fortsatt bedöms vara 6 kr minskar reserveringen successivt på grund av diskonteringen, i takt med att återvinningstidpunkten närmar sig. NAV ökar i motsvarande grad. Strax före återvinningen uppgår reserveringen till 4 kr. När ärendet avslutas bokas fordran bort mot reserveringen. Bortbokningen i sig påverkar inte NAV, det gör endast skillnaden mellan faktiskt utfall och den senaste bedömningen. Blir utfallet det goda, troligaste, återvinns 8 kr och den slutliga förlusten blir 2 kr. Reserveringen visar sig då ha varit 2 kr för hög, och mellanskillnaden höjer NAV. Blir utfallet det sämre blir den slutliga förlusten 10 kr, alltså 6 kr mer än reserverat, och NAV sjunker med det beloppet. Inget av de två utfallen motsvarar den ursprungliga reserveringen på 5,50 kr och inte heller reserveringen strax före återvinningen på 4 kr.
Teoretiskt kan hela det reserverade beloppet återvinnas, om fordran betalas i sin helhet, men det är inte bedömningen. Bedömningen är att reserveringen motsvarar den förväntade förlusten. I enskilda ärenden kommer utfallet att avvika från reserveringen i båda riktningarna, men om bedömningarna är välavvägda tenderar avvikelserna att jämna ut sig på portföljnivå.
1.4 Varför har reserveringarna ökat kraftigt sedan mars 2026?
Reserveringsökningen skedde främst i maj 2026. Då steg reserveringarna från 295 Mkr till 530 Mkr. Som framgick av månadsbrevet för maj berodde ökningen huvudsakligen på två större engagemang.
Det ena engagemanget var redan klassificerat i kategori 3. Ny information ledde till en omvärdering och en betydligt högre reservering för förväntade kreditförluster.
Det andra engagemanget flyttades till kategori 3. Därmed reserveras hela den förväntade kreditförlusten under engagemangets återstående löptid.
Reserveringarna enligt IFRS 9 omprövas vid varje rapporteringstillfälle. Bedömningen bygger på den information som då finns om kreditrisk, förväntad återvinning, säkerheter och tidpunkten för återvinning. Även andra relevanta omständigheter beaktas. Ny information kan därför leda till att reserveringarna ökar eller minskar. Ökningen speglar uppdaterade bedömningar. Den innebär inte i sig att kreditförluster har realiserats.
1.5 Vilka värderingsprinciper och vilken extern kontroll tillämpas på kvarvarande tillgångar?
Fondens kvarvarande tillgångar värderas enligt de riktlinjer för redovisning och värdering som gäller för Finserve Nordics fonder. Enligt riktlinjerna för Kreditfonden ska värdet av investeringsportföljen fastställas på objektiva grunder i enlighet med god redovisningssed. Det innebär att tillgångarnas värde beräknas efter avdrag för de skulder och kostnader som avser fondens verksamhet. Finansiella instrument och noterade värdepapper värderas enligt god redovisningssed med stöd av externa marknadsdatakällor. Onoterade innehav värderas till verkligt värde enligt marknadspraxis. Lånefordringar värderas till upplupet anskaffningsvärde med beaktande av reservering enligt IFRS 9.
Värderingen och NAV-sättningen är föremål för intern kontroll genom fondadministration, förvaltare, riskfunktion och oberoende värderingsfunktion. Slutligt värderingsunderlag ska godkännas av den oberoende värderingsfunktionen innan det ligger till grund för NAV-sättningen. Därutöver granskas fondens förvaltning och ekonomiska redovisning av stämmovald extern revisor inom ramen för ordinarie förvaltningsrevision och bokslutsgranskning. Fondens förvaringsinstitut tar också emot NAV-rapporter, balanser, innehavsrapporter samt riskrapporter enligt den fastställda processen.
2. Återbetalningar, tidplan och likvid
2.1 Nästa återbetalning och avvecklingens tidplan
Besvarar följande frågor:
- När är avvecklingen klar och när kan nästa kapitalåterbetalning ske? Vilka kriterier måste vara uppfyllda?
- Hur stor del av dagens NAV kan realiseras inom 12, 24 respektive 36 månader?
- Varför har den tidigare angivna tidplanen om upp till två år ändrats?
- Har tidigare kommunicerade delutbetalningar uteblivit, och vad är planen för att avsluta fonden?
Se avsnittet ”Om återbetalningar” ovan. Någon bindande sluttid eller förutbestämd utbetalningsdag kan inte anges eftersom flera tillgångar saknar en likvid marknad eller är beroende av försäljningsprocesser, rättsliga förfaranden eller utvecklingen i underliggande verksamheter. En säker periodiserad prognos kan därför inte lämnas. Planen för fondens avslutande kommer kommuniceras senare som nämnts under “Förändrad informationsgivning” ovan.
2.2 Genomförda återbetalningar och effekten på NAV-kursen
Besvarar följande frågor:
- Vilka kapitalåterbetalningar har hittills gjorts?
- Hur påverkar återbetalningarna NAV-kursen?
- Hur stor del av NAV-nedgången beror på kapitalåterbetalningar och hur stor del beror på värdeförändringar?
Sedan fonden stängdes för avveckling den 26 maj 2023 har fyra pro rata-återbetalningar till investerarkollektivet genomförts på sammanlagt 417 Mkr:
| Tidpunkt | Belopp (Mkr) |
| Juli 2023 | 250 |
| December 2024 | 85 |
| Augusti 2025 | 40 |
| December 2025 | 42 |
| Summa | 417 |
Nominellt belopp på vinstandelslånet har hållits oförändrat vid tidigare pro rata-återbetalningar. När kapital lämnar fonden minskar därför nettoförmögenheten och NAV-kursen direkt, även om den kvarvarande portföljens underliggande värde inte förändras av själva återbetalningen.
Kapitalåterbetalningarna sedan stängningen i maj 2023 motsvarar 15,4 i minskad NAV-kurs. Om kapitalet i stället hade legat kvar i fonden, utan att påverka avkastning eller kostnader, hade NAV-kursen per 30 september 2026 varit 52,4.
2.3 Likvid från fastighetsaffären i Norrtälje och de cirka 340 Mkr
Besvarar följande frågor:
- Finns det kapital till en ny återbetalning efter fastighetsförsäljningarna i Norrtälje?
- Hur ser prognosen ut för de cirka 340 Mkr som tidigare bedömdes kunna realiseras under 2026? Hur mycket har realiserats och hur mycket återstår?
- Fick fonden cirka 69,8 Mkr i kontant likvid vid Episurf-/fastighetsaffären, och hur har pengarna använts?
Hittills har ingen likvid kommit från försäljningen av fastigheterna. Fastighetsbolagen har bytts mot andra tillgångar.
Av de cirka 340 Mkr har hittills cirka 22 Mkr realiserats. Dessa tillgångar ingick med cirka 27 Mkr i beräkningen av de 340 Mkr. De återstående tillgångarna, som ingick med cirka 313 Mkr, värderades per den 30 september 2026 till cirka 345 Mkr. Att värdet är i nivå med det ursprungliga beloppet beror främst på att aktien som ingick i betalningen för de så kallade Norrtäljefastigheterna har stigit, medan flera andra poster har värderats ned. Processerna för att realisera det återstående beloppet går dock betydligt långsammare än vad bedömningen i början av året utgick från.
2.4 Kan aktier, särskilt Episurf, delas ut som sakutdelning till investerarna?
Nej, inte enligt de villkor som gäller i dag.
Enligt de allmänna villkoren för Scandinavian Credit Fund I AB (publ), daterade den 4 oktober 2022, ska återbetalning ske kontant. Det gäller både när lånet förfaller (punkt 4.2) och vid förtida återbetalning efter uppsägning på fondens begäran (punkt 4.15).
Informationsbroschyren, daterad den 7 april 2026, anger också att vinstandelslånen återbetalas i svenska kronor (punkt 1.2).
Villkoren medger alltså inte återbetalning med andra tillgångar än kontanter. För att aktier ska kunna överföras till investerarna måste villkoren först ändras. Villkoren anger dock inte tydligt hur en sådan ändring ska genomföras eller om investerarnas samtycke krävs. Det måste därför klarläggas innan en sådan lösning kan övervägas.
En återbetalning med andra tillgångar måste också respektera investerarnas rättigheter och vinstandelslånens inbördes likställdhet. Fördelningen måste ske på objektiva och proportionella grunder. Det behövs även regler för värdering, avräkning, bråkdelar och restbelopp.
Slutligen måste de juridiska, skattemässiga och praktiska förutsättningarna utredas. Det gäller bland annat om överföringen kan genomföras genom Euroclear och de kontoförande institutens system.
3. Portföljen, transparens och noterade aktier
3.1 Vad portföljen består av
Besvarar följande frågor:
- Hur fördelar sig den kvarvarande portföljen mellan olika tillgångsslag?
- Vad består resterande värde av när noterad och onoterad exponering jämförs med nettoförmögenheten?
- Består portföljen fortfarande huvudsakligen av vanliga krediter med ränta och amortering?
Fördelningen mellan tillgångsslag framgår av den första tabellen ovan. Den visar de redovisade värdena för direkt ägda aktier, lån och obligationer, preferensaktier, optioner och övrigt netto samt likvida medel.
Portföljen består inte längre huvudsakligen av vanliga krediter med ränta och amortering. Den omfattar numera flera typer av tillgångar och exponeringar, däribland krediter till konkursbon, omstrukturerade eller konkursdrabbade obligationer, noterade och onoterade aktier samt lån och aktier i indirekt kontrollerade bolag.
Fondens direkta innehav i olika tillgångsklasser visar inte alltid vilka underliggande tillgångar eller rättigheter som ytterst bestämmer återvinningens värde. Den noterade aktieexponeringen, cirka 225 Mkr eller omkring 23 procent av förvaltat kapital, är ett mått på underliggande exponering och inte jämförbar med redovisat värde (se 3.2).
3.2 Exponeringen mot de fem noterade bolagen
Besvarar följande frågor:
- Hur motiveras exponeringen mot de fem noterade bolagen i förhållande till avvecklingsuppdraget?
- Till vilket värde, efter reserveringar, är exponeringen mot de marknadshandlade aktierna upptagen i fondens redovisning?
De fem aktierna som handlas på marknadsplats har inte köpts i marknaden utan är värdepapper som fonden fått i utbyte mot krediter eller andra tillgångar.
Exponeringen mot de marknadshandlade aktierna är inte föremål för reserveringar för förväntade kreditförluster. Det värde som exponeringen är upptagen till i fondens redovisning uppgår till cirka 220 Mkr efter värderingsavdrag för risken att fonden inte kan tillgodogöra sig hela det underliggande marknadsvärdet.
3.3 Försäljning av noterade aktier och andra innehav med rabatt
Besvarar följande frågor:
- Varför säljer fonden inte de noterade aktierna omedelbart, och kan blockposter säljas med rabatt?
- Är fonden beredd att sälja innehav med rabatt för att kunna återbetala kapital tidigare, och vad gör det nya förvaltarteamet för att påskynda avvecklingen?
Att en aktie är upptagen till handel innebär inte att ett större innehav kan säljas till senast noterad kurs. Förvaltaren måste bedöma omsättningen, marknadens förmåga att absorbera posten, den rabatt en blockköpare kräver och den möjliga påverkan på marknadskursen. Blockförsäljning är alltid ett möjligt alternativ.
Samma avvägning gäller för andra innehav. Förvaltaren måste ständigt väga snabbare likviditet mot det ekonomiska utfallet för investerarkollektivet.
4. Historisk kreditgivning och säkerheter
4.1 Hur kunde en så stor del av fondens tillgångar komma att bestå av panter eller andra illikvida tillgångar?
Den kvarvarande portföljen ska ses mot bakgrund av att fonden är under avveckling. Krediter som har återbetalats enligt plan eller som på annat sätt har kunnat realiseras har successivt lämnat portföljen. Kvar finns därför i högre grad engagemang där återbetalningen inte har skett enligt ursprunglig plan och där återvinningen kräver att säkerheter, omstruktureringar eller andra rättigheter hanteras. Sådana processer tar normalt lång tid och har i flera fall medfört att fondens ekonomiska exponering kommit att bestå av panter eller andra mindre likvida tillgångar. Portföljens nuvarande sammansättning är därmed också en följd av att de mer lättavvecklade krediterna redan har avvecklats, medan de mer problematiska engagemangen tar längre tid att reda ut.
5. Kostnader, likviditet och närstående
5.1 Hur många personer arbetar med fonden och hur mycket tid läggs på avvecklingen?
Borträknat de som sysslar med informationsgivning finns det en administrationstjänst, en som arbetar med analys och beslutsunderlag samt en ansvarig förvaltare.
5.2 Hur säkerställs att juridiska processer och fortsatt förvaltning är ekonomiskt motiverade?
Samma principer tillämpas oavsett om det gäller en juridisk process eller fortsatt förvaltning av en tillgång. Förvaltaren utvärderar löpande de handlingsalternativ som står till buds och väger förväntat ekonomiskt utfall mot kostnader, risker och den tid som krävs. Målet är att hitta den bästa avvägningen mellan tid och värde för investerarkollektivet. En åtgärd drivs därför vidare endast så länge den bedöms vara ekonomiskt motiverad jämfört med tillgängliga alternativ.
5.3 Hur mycket likvida medel har fonden och hur bestäms likviditetsbufferten?
Likvida medel uppgick per den 30 september 2026 till cirka 12 Mkr. Förvaltaren bedömer löpande vilken buffert som behövs för administration, juridiska processer och övriga kostnader under avvecklingen. 12 Mkr bedöms som i minsta laget för att bibehålla handlingsfrihet.
5.4 Hur stor del av exponeringarna via Riddargatan Förvaltning AB bedöms kunna återvinnas, och hur kontrolleras värderings- och närståenderisken?
Exponeringar via Riddargatan Förvaltning AB värderas och reserveras på samma sätt som fondens övriga exponeringar, och det som sägs i svaret på fråga 1.3 om återvinning och slutlig förlust gäller även här. Fonden använder förvaltningsbolag, till exempel Riddargatan Förvaltning AB, för att inneha panter och andra tillgångar, inklusive bolag. I värderings- och reserveringsrutinen bedöms samtliga instrument där fonden har direkta eller indirekta engagemang. Genom vinstandelslån, preferensaktier eller andra instrument säkerställs att värdet av det som återvinns tillfaller fonden.
6. Rättigheter, handel, distribution och rapportering
6.1 Handel i vinstandelslånet och återköp
Besvarar följande frågor:
- Kan vinstandelslånet säljas idag, och i så fall till vilket pris?
- Vad är status för det tidigare diskuterade återköpet av vinstandelslån över marknaden om 5–15 Mkr?
Vinstandelslånen är upptagna till handel på NGM Main Regulated och kan köpas och säljas där. Möjligheten att genomföra en affär beror på om det finns tillgängliga köp- eller säljkurser.
Fonden fastställer inte priset vid handel på marknaden. Priset bestäms av tillgängliga kurser och genomförda avslut. Skillnaden mellan köp- och säljkurs kan vara stor, och priset kan avvika väsentligt från fondens NAV-kurs. Aktuell kurs- och handelsinformation kan kontrolleras hos NGM eller genom den bank eller förvaltare där innehavet finns.
Det tidigare diskuterade återköpet av vinstandelslån över marknaden har inte genomförts. Hittills har det inte funnits tillräcklig likviditet för att göra återköp utan att begränsa fondens handlingsfrihet under avvecklingen.
6.2 Är dokumentet om avvecklingsprocessen och beslutsordningen uppdaterat, och om inte, när kommer det?
Nej, dokumentet är ännu inte uppdaterat. Skälen och hur arbetet fortsätter beskrivs i avsnittet ”Förändrad informationsgivning” ovan. Något datum för publicering av den uppdaterade versionen har ännu inte fastställts.